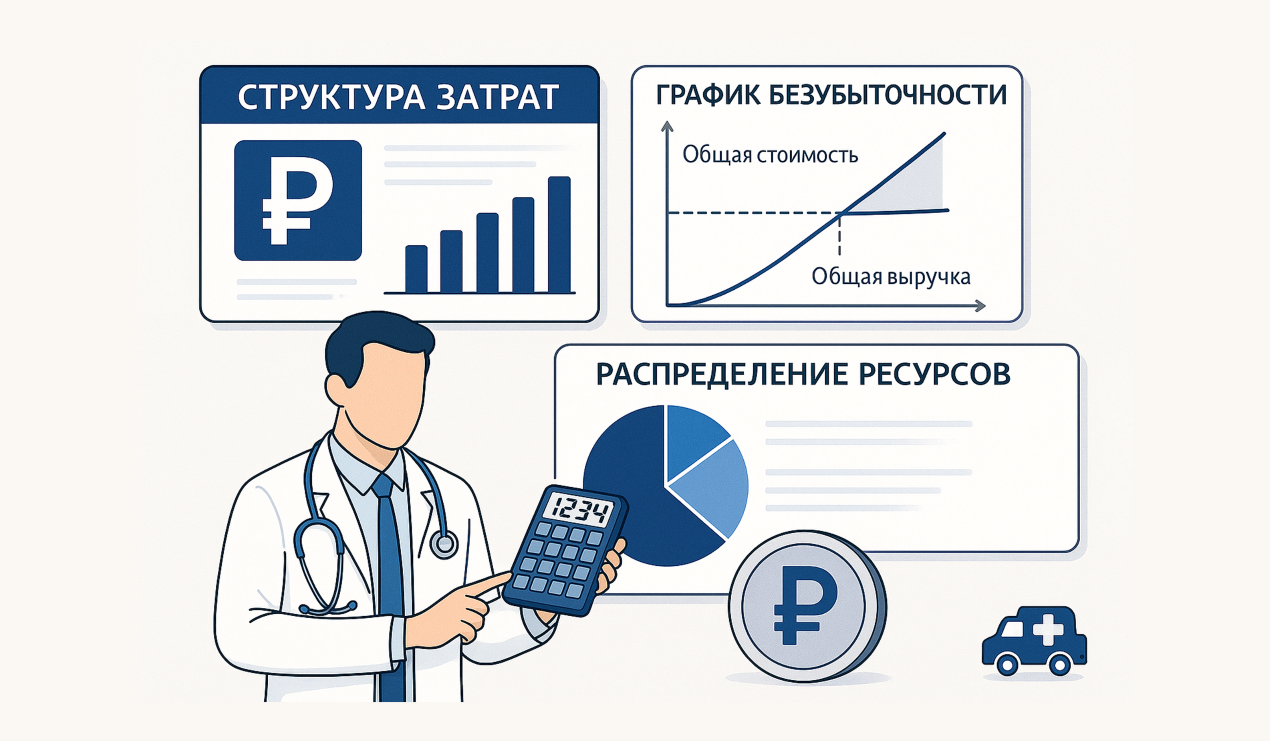
💰Почему знание себестоимости — ключ к управляемости бюджетного медучреждения
В государственной медицине себестоимость услуги — это не просто бухгалтерская цифра. Это инструмент, который определяет устойчивость всей системы: от исполнения госзадания до распределения нагрузки внутри отделений.
🔹Мы запускаем рубрику, посвящённую расчету себестоимости и экономике медицинских услуг.
В ней разберём сложные и часто «неудобные» вопросы:
🎯Цель рубрики — дать руководителям и экономистам понятный и практический инструмент управляемости.
📊Что даёт понимание себестоимости?
1️⃣Прозрачная экономика отделений
Реальная себестоимость показывает:
Исчезает иллюзия «все отделения одинаковы»: появляется честная картина ресурсов, загрузки и эффективности.
2️⃣Аргументы в диалоге с учредителем и страховыми
Если ЛПУ знает свои затраты, оно может обосновать:
✅ Это формирует управленческую субъектность и снижает риски претензий со стороны контролеров.
3️⃣Управление затратами по центрам ответственности
Себестоимость — фундамент для современного финансового контура:
4️⃣Планирование ресурсов и кадров
Без знания себестоимости невозможно:
📌Итог
Себестоимость — это основа управляемости и стратегической устойчивости бюджетного учреждения.
В государственной медицине себестоимость услуги — это не просто бухгалтерская цифра. Это инструмент, который определяет устойчивость всей системы: от исполнения госзадания до распределения нагрузки внутри отделений.
🔹Мы запускаем рубрику, посвящённую расчету себестоимости и экономике медицинских услуг.
В ней разберём сложные и часто «неудобные» вопросы:
- как распределять общехозяйственные расходы,
- что делать с недофинансированными тарифами,
- как считать точку безубыточности по отделениям,
- как обосновывать расходы перед учредителем,
- и почему direct-costing даёт ложное ощущение рентабельности.
🎯Цель рубрики — дать руководителям и экономистам понятный и практический инструмент управляемости.
📊Что даёт понимание себестоимости?
1️⃣Прозрачная экономика отделений
Реальная себестоимость показывает:
- какие виды помощи работают в минус,
- какие — сбалансированы,
- а какие фактически поддерживают учреждение.
Исчезает иллюзия «все отделения одинаковы»: появляется честная картина ресурсов, загрузки и эффективности.
2️⃣Аргументы в диалоге с учредителем и страховыми
Если ЛПУ знает свои затраты, оно может обосновать:
- необходимость корректировки тарифов и норматива затрат,
- потребность в субсидиях,
- реалистичность объема госзадания.
✅ Это формирует управленческую субъектность и снижает риски претензий со стороны контролеров.
3️⃣Управление затратами по центрам ответственности
Себестоимость — фундамент для современного финансового контура:
- каждое отделение понимает, какие ресурсы оно потребляет и какие финансовые результаты формирует,
- руководитель принимает решения на основе данных, а не «по инерции».
4️⃣Планирование ресурсов и кадров
Без знания себестоимости невозможно:
- определить необходимую загрузку оборудования,
- рассчитать оптимальное штатное расписание,
- прогнозировать потребность в расходных материалах,
- выстроить экономически выверенную модель работы отделения.
📌Итог
Себестоимость — это основа управляемости и стратегической устойчивости бюджетного учреждения.